阮文锥角楼投资分析:每月4亿越南盾现金流与2500亿越南盾售价
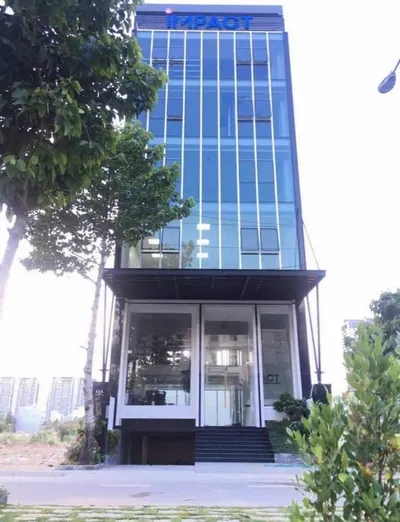
在胡志明市房地产市场变动不居的背景下,寻找能够产生稳定现金流和持续资本增值的资产始终是经验丰富的投资者首要关注的焦点。一栋位于富润郡第10坊阮文锥街的地下室加7层角楼,目前以2500亿越南盾的价格出售,并从已出租的4层中获得每月4亿越南盾的租金收入。这究竟是一个吸引人的投资机会,还是隐藏着需要深入剖析的重大风险?
1. 具体数据与初步分析
为进行客观评估,我们需要深入了解该资产的具体参数。
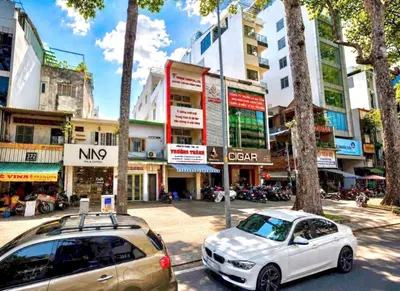
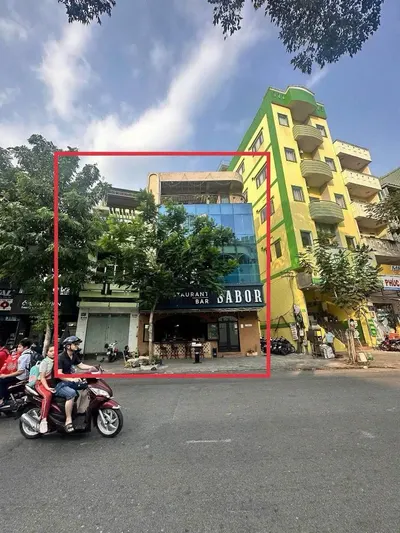
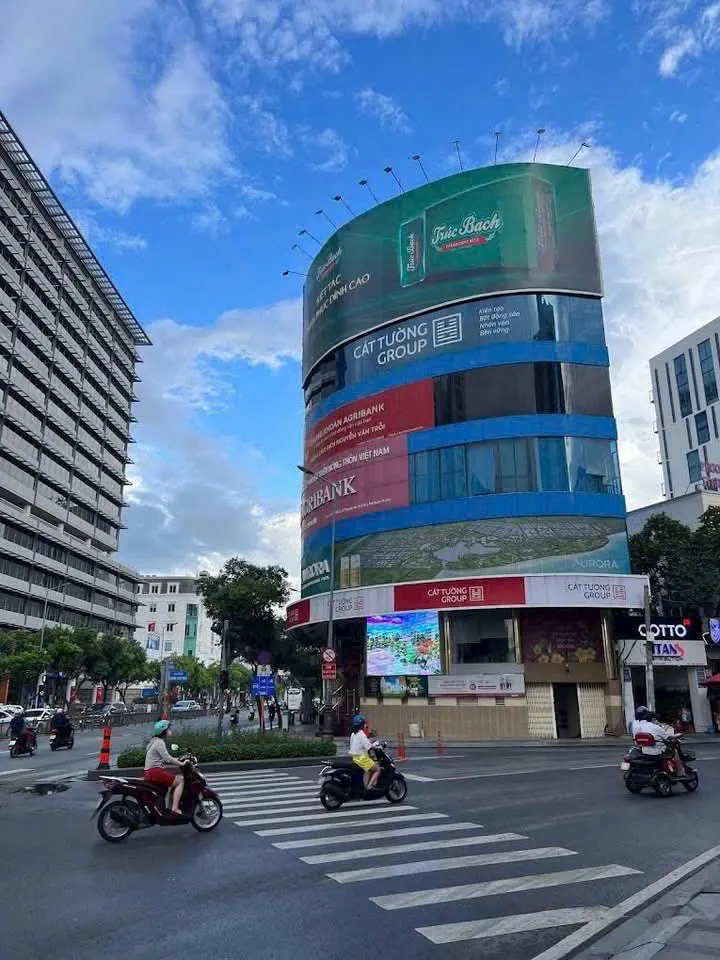
- 战略位置: 位于富润郡第10坊阮文锥街,这是连接新山一机场与第1、第3郡市中心的交通大动脉。与张国容街(另一地址为阮文锥207号)交汇的角楼优势,为租用该物业的企业提供了卓越的交通便利性和品牌识别度。该区域汇集了众多代表处、银行和高档餐厅,确保了稳定的租赁需求。
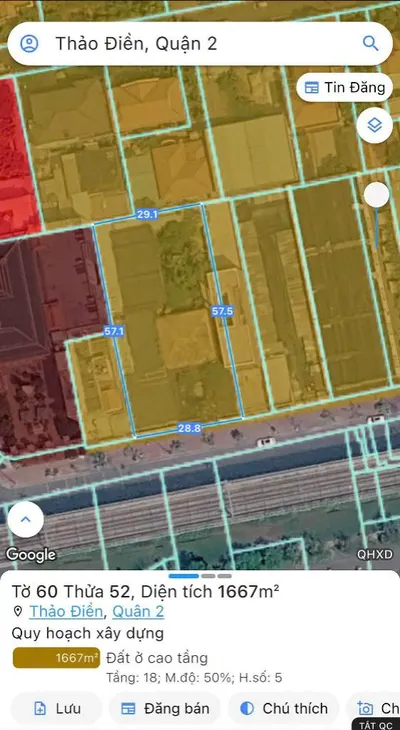
- 规模与结构: 该大楼的法定面积为160平方米,尺寸为15毫米 x 15米。请注意:原始信息中的“15毫米 x 15米”尺寸似乎是笔误,很可能应为“15米 x 15米”,相当于225平方米的土地面积。然而,法定面积为160平方米,这表明可能存在部分土地未被认可或建筑规划有限制。投资者应在实地和法律层面仔细核实此信息。 该建筑结构为地下室加7层,总可用楼层面积可达数千平方米,适合多种商业模式,如办公室租赁、公司总部,甚至精品酒店。
- 当前现金流: 该物业目前有4层(底层、1楼、2楼、3楼)的租赁合同,总租金为每月4亿越南盾。这表明其开发和产生现金流的能力已得到验证。然而,“正在招租上层4层,每月4亿越南盾”与“已出租底层+1楼+2楼+3楼,每月4亿越南盾”的信息似乎存在歧义。如果上层4层尚未出租,而下层4层已产生每月4亿越南盾的租金,那么现金流增长潜力巨大。如果仅仅是4层已出租并产生每月4亿越南盾的租金,而上层4层正在招租相同的租金,那么总现金流在全部出租后可能达到每月8亿越南盾。
- 要价: 售价为2500亿越南盾。
- 初步毛收益率(Gross Yield)计算: 以每月4亿越南盾的现金流计算,每年为48亿越南盾。
- 毛收益率 = (48亿越南盾 / 2500亿越南盾) * 100% = 每年1.92%。
这一毛收益率远低于投资者对越南商业物业的普遍预期(通常为4-7%)。即使在最佳情景下,如果整栋大楼(假设8个可出租楼层)能产生每月8亿越南盾(每年96亿越南盾)的现金流,最高毛收益率也仅为每年3.84%。这两个数字都表明,该资产的大部分价值在于其位置和未来的资本增值潜力,而非即时现金流。
- 每平方米法定土地价格: 2500亿越南盾 / 160平方米 = 15.625亿越南盾/平方米。这是一个极高的价格,反映了中心区域沿街土地的稀缺性。
2. 与其他投资选择的比较
为获得更深入的见解,我们需要将该资产置于市场背景中,并与其他投资选择进行比较。
- 与富润/胡志明市类似商业资产的比较:
- 关于毛收益率: 如前所述,当前的毛收益率(1.92%)甚至在最大开发潜力下的毛收益率(3.84%)均低于投资者对第1、第3郡、平盛郡乃至富润郡等中心区域写字楼或商业租赁物业通常期望的4-7%平均水平。这表明购买该资产的投资者更多地是在押注未来资本增值,而非每月现金流。
- 关于沿街土地价格: 15.625亿越南盾/平方米的法定土地价格非常高,接近第1郡或第3郡某些黄金地段的土地价格。然而,阮文锥虽然是主要干道,但仍属于富润郡,而非像第1郡那样的核心金融中心。这表明该位置大型角地地块的稀缺性正在推高价格。
- 关于结构和开发潜力: 一栋带地下室的7层建筑是一个巨大的优势,可以优化使用面积。然而,需要评估该建筑的运营、维护和管理成本,以确定净收益率。一些较旧的建筑可能需要大量的翻新成本才能达到现代标准,从而影响盈利能力。
- 与其他投资渠道的比较:
- 储蓄/债券: 鉴于目前约5-6%的储蓄利率,以及可能更高的企业债券利率,1.92% - 3.84%的租金收益率不具竞争力。这再次证实,购买该资产的主要动机并非现金流,而是对资本增值的预期。
- 开发项目投资: 投资者可以考虑购买土地并自行开发,而不是购买现有建筑。以15.625亿越南盾/平方米的土地价格,在阮文锥购买空地并新建将需要巨额预算和漫长时间,并伴随法律和建设风险。因此,购买一个已完工并具有现有现金流(尽管较低)的建筑,仍能提供稳定性并降低开发风险。
- 替代投资渠道(例如股票、黄金): 这些渠道可能带来更高的回报,但伴随着比房地产大得多的波动风险。对于优先考虑稳定性和实物资产的投资者,房地产仍然是首选,前提是资本增值潜力明确。
- 盈亏平衡点和投资回收期分析:
- 以1.92%的毛收益率(当前现金流),投资回收期约为52年。
- 以3.84%的最高毛收益率(理想现金流),投资回收期约为26年。
这两个数字都相当长,表明这是一项长期投资,需要耐心和对该区域房地产价值增长的信心。
3. 增长预测与潜在风险
任何投资都伴随着特定的预测和风险。
- 价值增长预测:
- 位置: 阮文锥将继续是胡志明市重要的交通大动脉之一。城市规划和周边地区(如地铁项目、机场扩建)的发展将继续推高该地区的土地价值。具有两个临街面的角楼资产始终具有更持久的价值和更好的增长前景。
- 租赁需求: 富润郡,特别是与第1、第3郡接壤的区域,对办公室、公司总部和商业场所的需求持续旺盛。租金收入可能随时间增长,特别是当现有合同到期并可以以更高的价格重新谈判时。填补空置楼层的潜力也是现金流增长的动力。
- 通货膨胀与资产对冲: 在通货膨胀环境下,房地产,特别是中心地段的房地产,通常被视为安全的避险工具和良好的价值储存手段。
- 潜在风险:
- 流动性: 2500亿越南盾的价格使这成为一项高价值资产,买家群体狭窄。未来寻找买家可能比小型资产花费更多时间,影响在需要退出时的流动性。
- 法律和规划风险: 仔细核实160平方米的法定面积与“15毫米 x 15米”尺寸之间的关系至关重要。此外,未来关于建筑高度、密度和交通规划的规定可能会影响资产的价值或开发潜力。
- 租赁市场风险: 尽管需求旺盛,但来自更新、更现代写字楼的竞争可能会给租金率或入住率带来压力。依赖少数大型租户也是一种风险。
- 运营和维护成本: 一栋带地下室的7层建筑将产生可观的经常性运营、管理和维护成本,从而降低净收益率。
- 利率风险: 如果投资者使用财务杠杆,借贷利率的波动将直接影响投资效率,特别是当初始毛收益率已经较低时。
4. 投资结论与建议
阮文锥的角楼,售价2500亿越南盾,是一项战略资产,适合具有长远眼光、优先考虑资本增值而非即时现金流的投资者。目前低于2%的收益率是一个重大挑战,如果仅考虑现金流因素。然而,“超特殊”位置的优势、建筑规模以及填补空置楼层的潜力,有望显著改善未来的现金流。
建议: 投资者应进行详细的法律尽职调查,仔细检查规划,明确核实实际土地面积和剩余楼层的租赁潜力。需要制定详细的商业计划,以优化开发并根据宏观和微观因素仔细评估资本增值潜力。这是一个值得认真考虑的机会,但需高度谨慎并持长期视角。