阮秉谦1区大楼出售分析:投资机会还是现金流挑战?
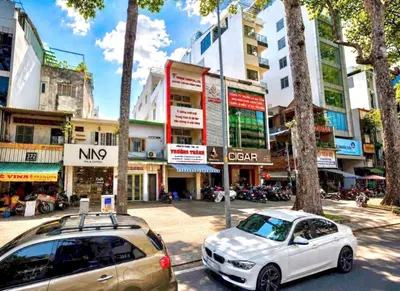
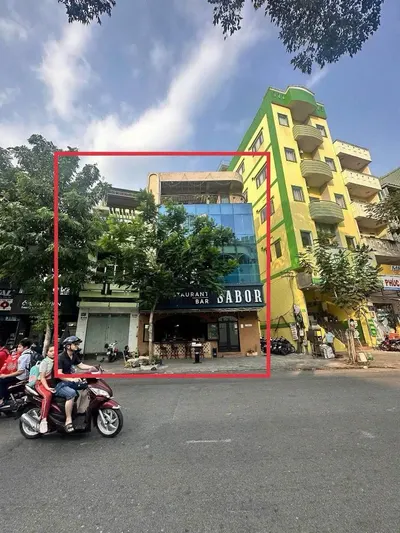
在越南胡志明市风云变幻的房地产市场中,寻找能够产生稳定现金流并具有增值潜力的资产是经验丰富的投资者们的首要任务。今天,我们将深入分析一处地理位置优越的商业地产:位于第一郡新定坊阮秉谦街22号的大楼。该物业标价4000亿越盾,总建筑面积达2098平方米,无疑是一个值得仔细剖析的交易。
1. 分析第一郡阮秉谦街22号的资产
基本信息:
- 地址:第一郡新定坊阮秉谦街22号。中心地段,方便连接其他繁华商业区。
- 占地面积:337.5平方米(宽13米 x 长27米)。土地面积相对规整,有利于功能规划。
- 售价:4000亿越盾。该价格相当于每平方米土地11亿越盾,这是一个不小的数字,需要超额的投资回报率来弥补。
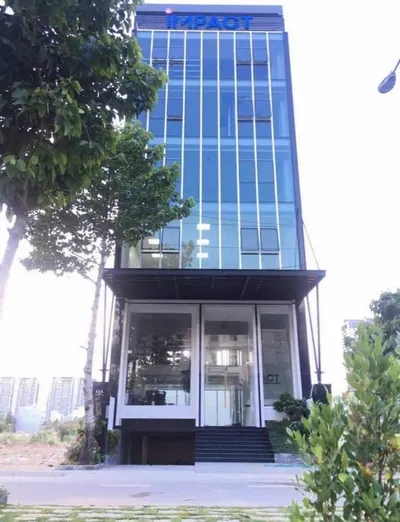
- 结构:2层地下室 + 夹层 + 8层楼。总建筑面积为2098平方米。这种结构适合作为写字楼出租或精品酒店。
- 现有租赁合同(CF):每月5.5亿越盾。这是一个巨大的亮点,表明该资产已具备稳定的运营现金流。按此租金计算,年收入预计约为66亿越盾。
- 法律状况:私人粉红书(Sổ Hồng Riêng)。保证法律文件的透明性,便于交易和银行贷款。
初步评估:该大楼坐落于第一郡,是全市房地产价值最高的核心区域,始终吸引着大型企业以及对写字楼和住宿的高需求。宽敞的楼面面积、多样的结构以及现有的租赁合同都是积极因素。然而,4000亿越盾的价格标签要求进行极其审慎的投资回报率(ROI)计算。
2. 与其他资产的比较:第三郡环美眼科医院 & 第三郡潘登流大楼
为了获得更客观的视角,我们需要将阮秉谦街的物业与其他正在出售的大型商业地产进行比较:
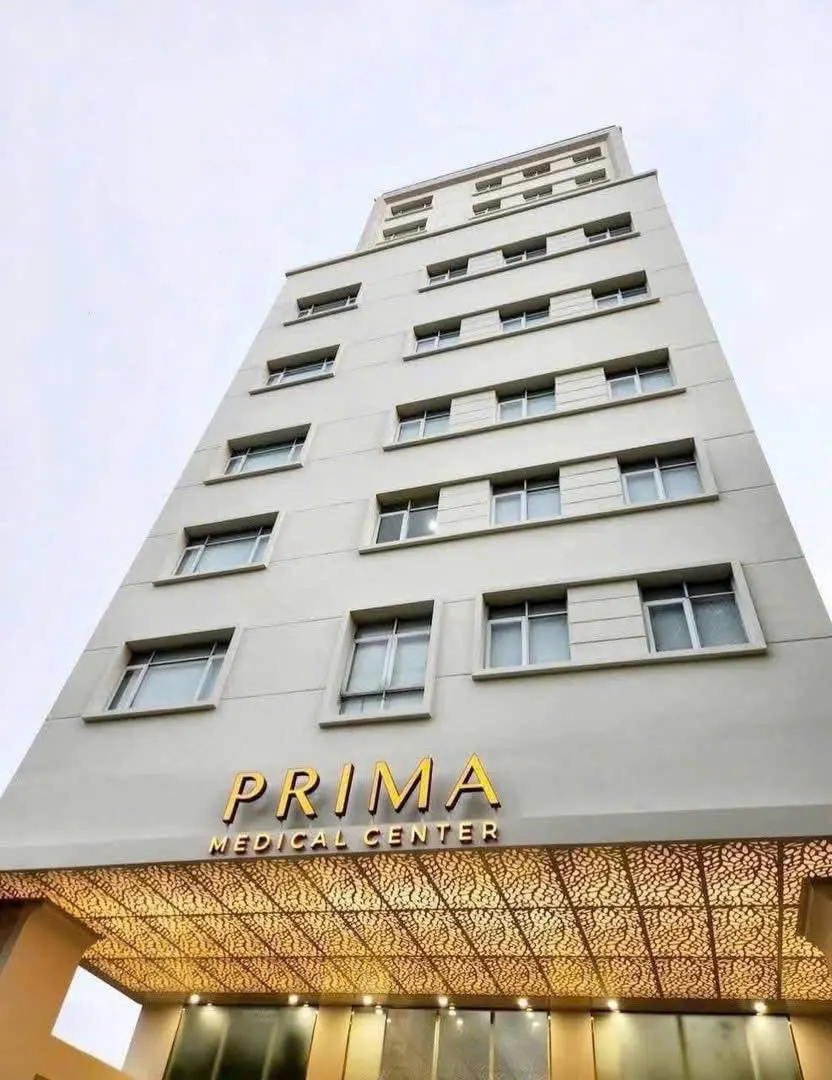
2.1. 第三郡奇同街环美眼科医院 - 股份转让
- 地址:第三郡第九坊奇同街27-27A号。该区域集中了许多医疗机构和高端写字楼,与第一郡一样是黄金地段。
- 占地面积:17米 x 32米(583平方米)。土地面积大且规整。
- 结构:2层地下室 + 12层楼。规模远大于阮秉谦街的物业。
- 总建筑面积:4410平方米。是阮秉谦街物业楼面面积的两倍。
- 竣工年份:2019年(现代化建筑,符合医疗标准)。新物业,初期维修需求少。
- 法律状况与形式:医疗用地 – 私人所有。100%股份转让。这种交易形式可能比直接资产买卖更复杂。
- 转让价格:4200亿越盾。
比较分析(环美 vs. 阮秉谦):
- 单位土地价格:阮秉谦:4000亿 / 337.5平方米 ≈ 11.8亿越盾/平方米。环美:4200亿 / 583平方米 ≈ 7.2亿越盾/平方米。显然,阮秉谦街的土地价格显著更高。
- 单位楼面面积价格:阮秉谦:4000亿 / 2098平方米 ≈ 1.9亿越盾/平方米。环美:4200亿 / 4410平方米 ≈ 0.95亿越盾/平方米。环美大楼在每平方米建筑面积价格方面具有优势。
- 现金流:阮秉谦每月租金合同为5.5亿越盾(年收入66亿越盾)。环美眼科医院是专业运营的资产。如果缺乏具体运营信息,则难以立即量化现金流,但该区域医疗行业的潜在开发价值巨大。
- 规模与潜力:环美眼科医院的楼面面积是阮秉谦的两倍,结构现代化,是专业资产。如果投资者在医疗领域有方向或经验,这可能是在规模和符合标准运营潜力方面更具吸引力的选择。然而,股份转让形式需要进行严格的尽职调查。
2.2. 第三郡潘登流街24层临街大楼
- 占地面积:25米 x 40米,确权968平方米土地。土地面积非常大,是大型项目的理想选择。
- 总建筑面积:13500平方米。与前两个物业相比,这是一栋庞大的建筑。
- 结构:4层地下室 + 20层楼。规模相当于酒店或甲级写字楼。
- 配套设施:3部电梯、消防系统、嵌入式空调系统。符合高端写字楼/酒店的标准。
- 价格:超过10000亿越盾(1.xxx万亿)。
比较分析(潘登流 vs. 阮秉谦):
- 规模:潘登流大楼的占地面积和建筑面积是阮秉谦的数倍。
- 价格:潘登流大楼的绝对价值是阮秉谦的2.5倍以上,但单位土地和楼面面积价格需要更详细的计算。
- 现金流:未提供租赁合同信息。然而,鉴于其规模和位置,用于写字楼出租或商业服务运营的潜力巨大,每月可能带来数十亿越盾的收入。
- 投资:潘登流大楼是一项巨额资产,需要巨额资本和完善的运营策略。适合大型投资基金或具有大型楼宇管理经验的投资者。
3. 分析阮秉谦大楼的投资回报率(ROI)和现金流
以4000亿越盾的售价和每月5.5亿越盾(年收入66亿越盾)的现有租金收入,我们可以初步估算投资回报率(ROI):
ROI = (年收入 / 总投资价值) * 100%
在此情况下,若将售价视为投资价值:
ROI(税前及运营费用前)= (66亿 / 4000亿) * 100% ≈ 1.65%/年。
这个ROI数字相当低,尤其与当前银行存款利率或其他可提供5-7%/年相对安全回报的投资渠道相比。这表明:
- 资产增值潜力:4000亿越盾的价格可能已包含第一郡房地产的长期增值因素。购买此物业的投资者可能期望土地和建筑的未来价值增长,而非仅依赖短期租金收入。
- 现金流优化能力:每月5.5亿越盾的租赁合同可能是旧合同或尚未优化。如果能以更高的价格重新谈判租赁合同,或将物业功能转换为能带来更好收入的模式(例如:出租甲级写字楼、高端精品酒店),现金流有望显著改善。
- 运营成本和税费:上述计算未包含大楼运营成本(维护、安保、人员、水电等)以及各类税费(企业所得税、非农业土地使用税等)。这些费用将减少实际利润。
4. 预测与风险
对于阮秉谦大楼:
- 定价风险:第一郡每平方米土地11亿越盾的价格非常高。如果房地产市场进入调整期,资产价值可能无法如预期增长,甚至可能下跌。
- 现金流风险:现有租赁合同可能无法续签,或承租方可能面临困难。在竞争环境下,以期望价格寻找新租户可能是一个挑战。
- 法律风险:尽管拥有私人粉红书,但对规划、建筑许可和土地使用权相关事宜进行严格尽职调查是强制性的。
- 增值潜力:第一郡因其独特的地理位置和持续的高需求,其房地产价值长期稳定增长。如果投资者具有长远眼光和雄厚的财力等待,这可能是一项未来的盈利性投资。
与环美眼科医院相比:
- 交易形式风险:股份转让比直接资产买卖存在更多风险,需要对公司财务和法律状况进行细致的尽职调查。
- 行业风险:如果投资者缺乏医疗行业的经验或人脉,运营医院可能会遇到困难。
与潘登流大楼相比:
- 资金风险:需要巨大的初始资本投入,如果市场剧烈波动且难以找到适合其大规模的租户,则存在风险。
5. 结论与投资建议
从专注于现金流和短期ROI的投资角度来看,位于第一郡阮秉谦街22号、售价4000亿越盾且初始ROI约为1.65%(未扣除费用)的大楼并非一个有吸引力的选择。该价格似乎更侧重于长期的资产增值潜力以及未来优化现金流的能力。
建议:
- 对于优先考虑现金流的投资者:应仔细评估从现有租赁合同中改善现金流的可能性,或通过功能转换实现。如果没有明确的增加收入计划,此资产的收益可能低于预期。
- 对于有长期视野的投资者:如果您相信第一郡房地产的价值将持续增长,并且有足够的资金耐心等待,这可能是一项战略性资产。然而,需要仔细计算机会成本以及其他可能带来更好回报的投资。
- 考虑其他选择:第三郡的环美眼科医院(单位楼面面积价格更具吸引力,且具备专业开发潜力,如果您有医疗行业经验)或第三郡的潘登流大楼(如果您有能力筹集大量资金并有完善的运营策略),根据您的风险偏好和投资目标,可能是更值得考虑的选择。
在做出决定之前,对每项资产的法律、财务和运营潜力进行详细的尽职调查是必不可少的步骤。