Bùi Viện街酒店:8X亿越盾的售价,是否值得每月1.5亿越盾的现金流?
在胡志明市房地产市场波动之际,为经验丰富的投资者寻找一个安全、能带来稳定现金流的投资渠道始终是首要任务。本次分析将深入探讨第一区中心区域一个正在紧急出售的机会:Bùi Viện街酒店。其要价为8X亿越盾,并保证每月有1.5亿越盾的租金收入,这究竟是一项诱人的投资,还仅仅是一次限时的叫卖?让我们一起来剖析数字和实际潜力。
1. 投资数据:数字会说话
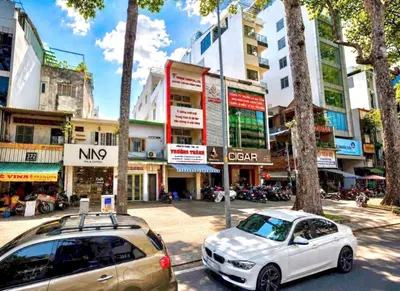
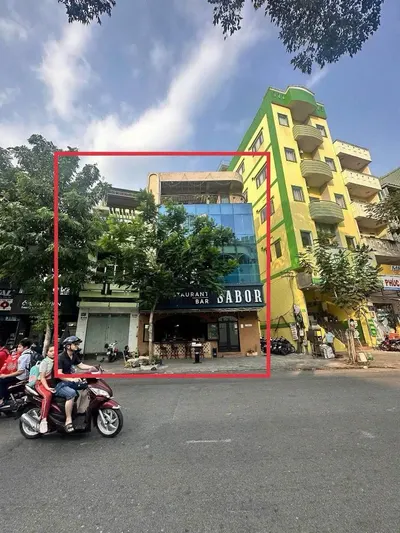
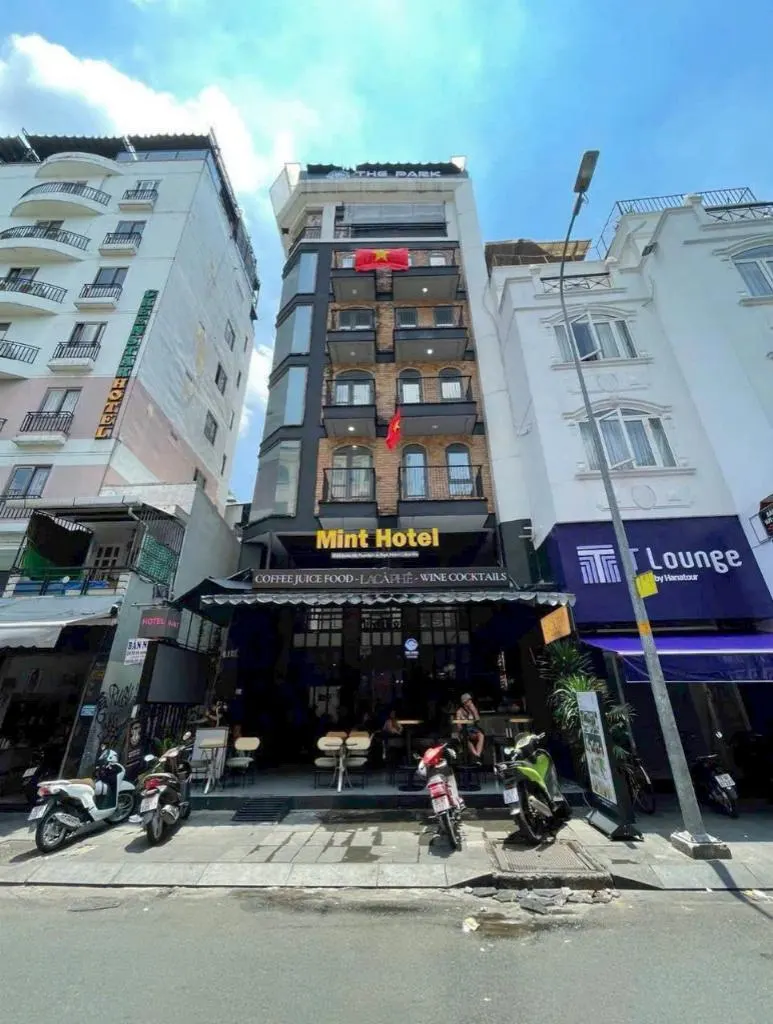
初步信息显示,该物业位于第一区Đỗ Quang Đẩu街的黄金地段。靠近Bùi Viện步行街、滨城市场、地铁站和阮惠步行街,其旅游和商业开发潜力不容忽视。土地面积为7.4米×18米,总认可面积(DTCN)为120平方米,这在市中心核心区域是一个相当不错的地块。
建筑结构包括底层 - 夹层 - 2层楼 - 楼顶,共设有29间酒店客房。这是一个相对庞大的规模,能够优化客房入住率和收入。吸引投资者的关键在于当前的租赁合同:每月1.5亿越盾,为期3年。这为短期现金流提供了保障,这是任何投资者都在寻找的因素。
然而,为了进行全面评估,我们需要深入分析以下方面:
- 实际潜在收入:每月1.5亿越盾的租金是否真正反映了该地点29间酒店客房的市场价值和开发潜力?需要与同区域、同档次的酒店进行比较,以获得客观的看法。
- 运营成本:每月1.5亿越盾的租金是总收入还是已扣除运营、维护、人员、税费等成本?如果是总收入,实际利润率将显著降低。
- 法律和结构状况:虽然信息未详述,但对于运营中的酒店,彻底检查营业执照、建筑许可证、结构完整性以及消防安全系统至关重要。
- 客房质量和数量:这29间酒店客房的规格、设备和标准如何?它们是否符合当前国内外游客的需求,还是已经过时,需要昂贵的翻新?
以8X亿越盾的售价来看,这是一笔不小的投资。我们需要谨慎考虑资本化率(cap rate)和投资回报率(ROI)。
2. 与类似投资选项的比较
为了进一步阐明,我们需要将Bùi Viện街酒店置于与胡志明市其他产生现金流的房地产投资类型的比较中。
a. 中心区域的酒店(类似):
- 优点:第一区中心地段在游客量和商务旅客方面具有优势。客房出租潜力高,尤其是在旺季。长期租赁合同(如有)提供稳定性。
- 缺点:初始购买价格非常高。需要持续的运营、维护和升级成本以留住客户。风险取决于旅游趋势、国际事件和宏观经济状况。与大型连锁酒店和Airbnb等短期租赁平台竞争激烈。
b. 第一/第三/第五区的写字楼租赁:
- 优点:来自企业的稳定现金流。租赁合同通常是长期的(2-5年)。比旅游业波动性小。可以满足不同类型的办公需求(甲级、乙级、丙级、联合办公空间)。
- 缺点:购买价格也很高。对建筑质量、便利设施和专业运营管理有要求。租户搬迁或缩减规模的风险。如果运营得当,利润率可能不如酒店。
c. 黄金地段的商铺/商业空间:
- 优点:如果位于黄金地段,资本增值潜力好。现金流来自租赁商业空间。比酒店的运营风险低。
- 缺点:收入波动取决于租户的经营行业。购买价格可能非常高。租户经营不善的风险。
d. 服务式公寓/长期租赁:
- 优点:初始资本更容易获得。公寓租赁需求一直存在。比酒店易于管理。
- 缺点:利润率通常低于酒店或写字楼。需要管理多个个人租户。法律风险(例如,非法短期租赁)。
回到Bùi Viện街酒店,以8X亿越盾的售价和每月1.5亿越盾的现金流,我们可以初步估算资本化率:
- 假设售价为850亿越盾:资本化率 = (每月1.5亿越盾 * 12个月) / 85,000,000,000 越盾 = 1800 百万 / 85,000 百万 ≈ 2.1%。
- 假设售价为890亿越盾:资本化率 = 1800 百万 / 89,000 百万 ≈ 2.0%。
与胡志明市产生现金流的房地产平均水平相比,即使是黄金地段的房产,2.0% - 2.1%的数字也极低。通常,投资者期望商业地产的最低资本化率在4-6%之间,具体取决于风险水平和资本增值潜力。
这引发了一个问题:8X亿越盾的要价是否已经远远超出了该物业实际产生的现金流价值?或者卖家尚未提及其他隐藏因素?
3. 预测与风险:展望未来
a. 资本增值潜力:
- 位于第一区,紧邻繁华的西区(Phố Tây),拥有长期的资本增值潜力。交通基础设施、旅游业以及周边高端房地产项目的发展,都可能提升该区域的房地产价值。
- 如果新业主能够翻新和升级酒店,达到更高的标准,吸引更高端的客户群体,或优化客房入住率,收入将显著增加,从而提升物业价值。
b. 需要注意的风险:
- 现金流风险:每月1.5亿越盾的租金在签约时可能是个好价格,但未来3年是否可持续?疫情、经济衰退、旅游趋势变化等因素都可能影响租户的经营能力,导致他们无法维持此租金或要求降价。
- 法律风险:需要对该物业的法律状况进行彻底的尽职调查,包括建筑许可证、土地使用证、房屋所有权证以及营业执照。如果未能遵守规定,酒店运营可能存在安全、安保、消防安全方面的风险。
- 维修、升级成本风险:运营中的酒店建筑可能在某些部分已出现老化。为达到新标准或创造差异化而进行的维修、升级成本可能非常高昂,并影响盈利能力。
- 市场风险:旅游和酒店服务业具有周期性,并对社会经济因素敏感。过度依赖单一经营模式可能带来高风险。
- 估值风险:如上所述,目前的资本化率非常低。这表明售价可能高于基于现金流的实际价值。如果投资者仅期望依靠目前的租金收入,他们可能难以实现利润目标。
c. 基于不同假设的分析:
如果我们假设8X亿越盾的价格是合理的,并且卖家急于出售以收回资金,那么可能存在以下情况:
- 目前的租户可能面临财务困难,并希望减轻财务负担。
- 业主可能因其他项目或个人原因急需资金。
- 该物业可能需要大量投资进行维修,而业主不愿或无力承担。
在这种情况下,投资者可以考虑协商降低购买价格,或仔细计算维修成本,以确定一个更合理的价格,确保预期的回报率。
4. 结论与建议
Bùi Viện街酒店,凭借其第一区的黄金地段和承诺的每月1.5亿越盾租金收入,显然具有初步的吸引力。然而,以8X亿越盾的售价,目前约2.0% - 2.1%的资本化率太低,无法被视为有效的创收投资。基于现金流,该物业的真实价值似乎被高估了。
建议:
- 对于卖家:需要重新考虑要价,以更准确地反映该物业的现金流价值和实际潜力,或阐明其他因素(如巨大的资本增值潜力或较低的维修成本)以说服投资者。
- 对于投资者:如果确实感兴趣,应将其视为在胡志明市中心拥有一个黄金地段物业的机会,该物业具有长期的资本增值潜力,而不是当前有效的创收投资。需要大幅压低购买价格以达到合理的资本化率(至少4-5%),或准备一笔备用资金用于翻新和升级,以优化未来收入。在做出最终决定前,应对所有法律、结构和财务方面进行彻底的尽职调查。
总而言之,这笔交易需要审慎的态度和周密的分析,而不仅仅是依赖初步数字。