Tòa nhà Nguyễn Văn Thủ: Cơ hội đầu tư dòng tiền 700 triệu/tháng?
Trong bối cảnh thị trường bất động sản TP.HCM ngày càng sôi động, việc tìm kiếm một kênh đầu tư mang lại dòng tiền ổn định và tiềm năng tăng trưởng bền vững luôn là ưu tiên hàng đầu của các nhà đầu tư dày dạn kinh nghiệm. Một trong những tài sản thu hút sự chú ý gần đây là tòa nhà tại số Nguyễn Văn Thủ, Phường Đa Kao, Quận 1. Với vị trí đắc địa và tiềm năng khai thác cho thuê hấp dẫn, tài sản này hứa hẹn mang lại những con số ấn tượng. Tuy nhiên, để đưa ra quyết định đầu tư sáng suốt, chúng ta cần đi sâu vào phân tích các yếu tố cốt lõi.
1. Dữ liệu tài chính và cấu trúc tài sản
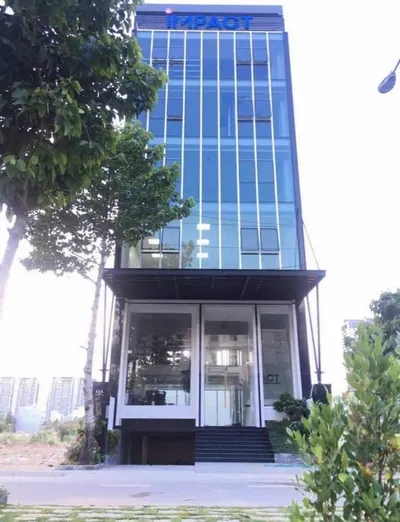
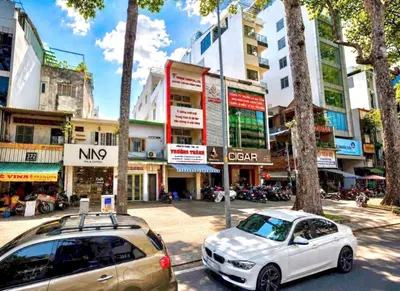
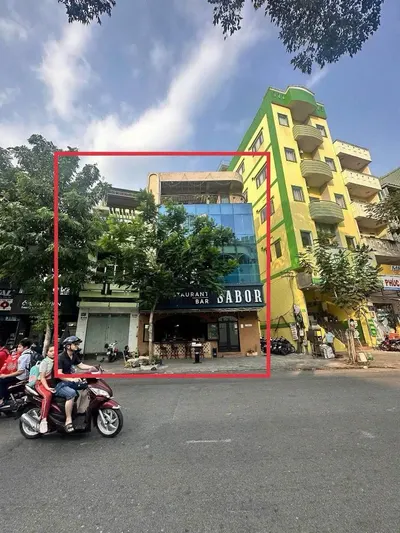
Tòa nhà tọa lạc tại mặt tiền đường Nguyễn Văn Thủ, một trong những tuyến đường sầm uất và có giá trị thương mại cao tại Quận 1. Thông tin ban đầu cho thấy diện tích đất là 35m x 45m, với diện tích công nhận lên đến 812.8m2. Tổng diện tích sàn xây dựng là 3.325m2, bao gồm cấu trúc 8 tầng, được trang bị hệ thống phòng cháy chữa cháy (PCCC) tiêu chuẩn. Đây là những thông số cơ bản nhưng quan trọng, định hình quy mô và khả năng khai thác của tòa nhà.
Điểm mấu chốt thu hút sự quan tâm của giới đầu tư chính là hợp đồng thuê hiện tại. Tòa nhà đang được cho thuê với mức phí 700 triệu đồng/tháng, và hợp đồng còn hiệu lực trong 7 năm. Điều này mang lại một dòng tiền ổn định và dễ dự đoán trong ngắn và trung hạn. Đặc biệt, hợp đồng có điều khoản tăng giá thuê 10% sau mỗi 2 năm. Nếu tính toán sơ bộ, doanh thu hàng năm từ việc cho thuê sẽ đạt khoảng 8.4 tỷ đồng (700 triệu x 12 tháng). Với việc hợp đồng còn 7 năm, dòng tiền thu về trong giai đoạn này là vô cùng đáng kể.
Theo thông tin được cung cấp, giá bán đề xuất cho tòa nhà này là 500 tỷ đồng. Để đánh giá sơ bộ về sức hấp dẫn của mức giá này, chúng ta cần xem xét tỷ suất vốn hóa (Cap Rate) dựa trên dòng tiền cho thuê hiện tại. Tỷ suất vốn hóa = (Doanh thu cho thuê hàng năm / Giá bán) x 100%. Như vậy, tỷ suất vốn hóa ban đầu sẽ là (8.4 tỷ / 500 tỷ) x 100% ≈ 1.68%. Mức tỷ suất này có vẻ thấp so với kỳ vọng thông thường của các nhà đầu tư bất động sản thương mại tại TP.HCM, thường dao động từ 5-10% hoặc cao hơn tùy thuộc vào vị trí, loại hình và tiềm năng tăng trưởng. Tuy nhiên, cần lưu ý rằng đây chỉ là đánh giá dựa trên dòng tiền thuê hiện tại và chưa tính đến các yếu tố khác như tiềm năng tăng giá trị bất động sản trong tương lai, khả năng tối ưu hóa diện tích sàn, hoặc việc điều chỉnh giá thuê sau khi hợp đồng hiện tại kết thúc.
2. Phân tích cấu trúc và tiềm năng khai thác
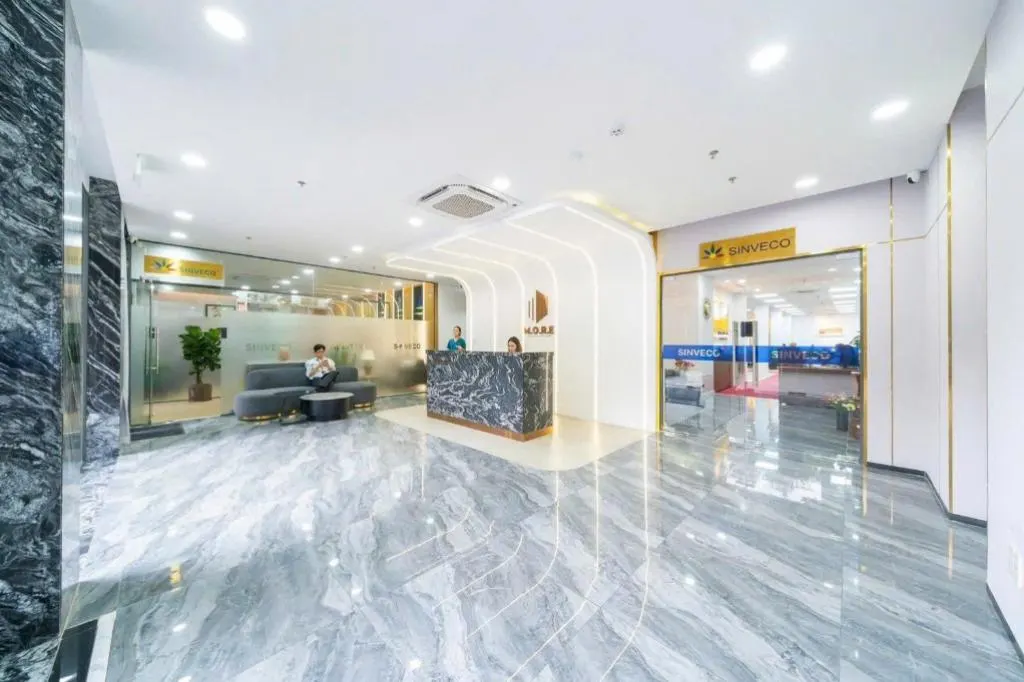
Cấu trúc 8 tầng với tổng diện tích sàn 3.325m2 cho thấy tòa nhà có khả năng đáp ứng nhiều mô hình kinh doanh khác nhau. Với vị trí tại Quận 1, đây có thể là địa điểm lý tưởng cho các loại hình như văn phòng cho thuê, khách sạn boutique, căn hộ dịch vụ cao cấp, hoặc kết hợp các mô hình này.
Việc hợp đồng thuê hiện tại còn tới 7 năm với mức 700 triệu/tháng có thể là một điểm cộng về sự ổn định, nhưng cũng có thể là một điểm trừ nếu giá thuê hiện tại chưa phản ánh đúng giá trị thị trường hoặc tiềm năng khai thác tối đa của khu vực. Nhà đầu tư cần tìm hiểu kỹ về đơn vị đang thuê tòa nhà này: họ là ai, hoạt động kinh doanh gì, và liệu họ có khả năng gia hạn hợp đồng hoặc có ý định chuyển đi sau khi hợp đồng kết thúc hay không.
Cơ chế tăng giá thuê 10% sau mỗi 2 năm là một yếu tố tích cực, giúp bù đắp phần nào lạm phát và đảm bảo dòng tiền tăng trưởng theo thời gian. Sau 2 năm, giá thuê sẽ là 770 triệu/tháng, sau 4 năm là 847 triệu/tháng, và sau 6 năm là 931.7 triệu/tháng. Nếu duy trì được mức tăng trưởng này, doanh thu năm cuối của hợp đồng sẽ đạt khoảng 11.18 tỷ đồng. Điều này cải thiện đáng kể tỷ suất vốn hóa trong các năm tiếp theo của hợp đồng.
Tuy nhiên, một nhà đầu tư kinh nghiệm sẽ đặt câu hỏi: Tại sao giá bán lại là 500 tỷ đồng khi tỷ suất vốn hóa ban đầu chỉ khoảng 1.68%? Điều này có thể hàm ý rằng giá trị thực của bất động sản này nằm ở tiềm năng tăng giá trong tương lai, hoặc khả năng điều chỉnh giá thuê lên một mức cao hơn đáng kể sau khi hợp đồng hiện tại kết thúc. Hoặc cũng có thể, mức giá này đã bao gồm cả yếu tố vị trí độc tôn và tiềm năng phát triển của khu vực Quận 1 trong dài hạn.
3. So sánh với các lựa chọn đầu tư tương tự
Để có cái nhìn khách quan hơn, chúng ta cần so sánh tòa nhà Nguyễn Văn Thủ với các bất động sản thương mại tương tự tại Quận 1 hoặc các khu vực trung tâm khác của TP.HCM. Các yếu tố cần xem xét bao gồm:
a. Vị trí và khả năng tiếp cận: Tòa nhà Nguyễn Văn Thủ nằm ở Phường Đa Kao, Quận 1, khu vực được xem là trung tâm tài chính, thương mại và dịch vụ của thành phố. Xung quanh là các tòa nhà văn phòng hạng A, khách sạn 5 sao, các đại sứ quán và lãnh sự quán, cùng với các tiện ích công cộng và khu dân cư cao cấp. Tuy nhiên, cần so sánh với các tuyến đường lân cận như Hai Bà Trưng, Lê Duẩn, Nguyễn Thị Minh Khai về mật độ giao thông, khả năng tiếp cận và sức hút thương mại.
b. Dòng tiền cho thuê: Chúng ta cần tìm kiếm các tòa nhà có diện tích sàn tương đương, số tầng tương tự và hoạt động cho thuê ổn định để so sánh mức giá thuê/m2/tháng. Ví dụ, nếu một tòa nhà 8 tầng với diện tích sàn 3.000m2 tại khu vực lân cận đang cho thuê với giá 1 triệu/m2/tháng, thì doanh thu hàng tháng có thể đạt 3 tỷ đồng. Điều này cho thấy mức 700 triệu/tháng của tòa nhà Nguyễn Văn Thủ có thể chưa phải là mức tối đa.
c. Tỷ suất vốn hóa và tiềm năng tăng giá: Các tòa nhà văn phòng hoặc khách sạn tại Quận 1 có thể có tỷ suất vốn hóa từ 4-7% hoặc cao hơn, tùy thuộc vào tình trạng pháp lý, chất lượng xây dựng và khả năng khai thác. Nếu chúng ta kỳ vọng tỷ suất vốn hóa 5% cho một tài sản 500 tỷ, thì dòng tiền cho thuê hàng năm cần đạt 25 tỷ đồng. Điều này cho thấy nếu chỉ dựa vào dòng tiền hiện tại, mức giá 500 tỷ là khá cao. Tuy nhiên, nếu tiềm năng tăng giá trong 5-10 năm tới được đánh giá cao, ví dụ như kỳ vọng tăng trưởng giá trị bất động sản 10-15%/năm, thì mức giá này có thể hợp lý.
d. Cấu trúc và pháp lý: Tòa nhà 8 tầng có PCCC là một điểm cộng về an toàn và tuân thủ quy định. Tuy nhiên, cần xác minh các giấy tờ pháp lý liên quan đến quyền sử dụng đất, giấy phép xây dựng, và tình trạng sở hữu. Một tài sản có pháp lý rõ ràng, minh bạch sẽ giảm thiểu rủi ro và dễ dàng trong các giao dịch sau này.
e. Chi phí vận hành và bảo trì: Ngoài dòng tiền cho thuê, nhà đầu tư cần tính toán các chi phí vận hành hàng tháng/năm như bảo trì, sửa chữa, quản lý, thuế, phí nhân viên, điện, nước, internet... Những chi phí này có thể chiếm từ 10-20% doanh thu cho thuê, ảnh hưởng trực tiếp đến lợi nhuận ròng.
4. Dự báo và Rủi ro
Dự báo tăng trưởng:
- Tăng giá thuê: Với điều khoản tăng giá thuê 10% sau mỗi 2 năm, dòng tiền từ hợp đồng hiện tại sẽ tăng trưởng đều đặn. Khi hợp đồng kết thúc, nếu thị trường cho phép, nhà đầu tư có thể đàm phán mức giá thuê mới cao hơn đáng kể, đặc biệt nếu khu vực tiếp tục phát triển và nhu cầu thuê văn phòng/căn hộ dịch vụ cao cấp tăng.
- Tăng giá trị bất động sản: Quận 1 là khu vực có quỹ đất hạn chế và luôn có nhu cầu cao từ các doanh nghiệp trong và ngoài nước. Sự phát triển hạ tầng, các dự án quy hoạch mới trong khu vực trung tâm có thể thúc đẩy giá trị bất động sản tăng trưởng trong dài hạn. Nếu đầu tư vào thời điểm này, tiềm năng tăng giá trị tài sản có thể là một động lực chính, vượt trội hơn so với dòng tiền cho thuê ban đầu.
- Tối ưu hóa công năng: Nếu nhà đầu tư có tầm nhìn và khả năng tài chính, họ có thể xem xét việc cải tạo, nâng cấp tòa nhà để tối ưu hóa công năng sử dụng, từ đó nâng cao giá trị cho thuê hoặc bán trong tương lai. Ví dụ, chuyển đổi một phần diện tích thành các căn hộ dịch vụ cao cấp hoặc các không gian văn phòng chia sẻ (co-working space) có thể mang lại lợi nhuận cao hơn.
Rủi ro cần lưu ý:
- Giá thuê hiện tại thấp hơn thị trường: Đây là rủi ro lớn nhất nếu nhà đầu tư chỉ nhìn vào dòng tiền hiện tại. Việc ký hợp đồng thuê dài hạn với mức giá chưa tối ưu có thể bỏ lỡ cơ hội tăng trưởng doanh thu trong nhiều năm. Cần có sự thẩm định kỹ lưỡng về giá thuê thị trường cho các loại hình tương tự tại khu vực.
- Rủi ro từ đối tác thuê: Mặc dù hợp đồng còn 7 năm, nhưng luôn có những rủi ro tiềm ẩn liên quan đến khả năng tài chính, hoạt động kinh doanh của đơn vị thuê. Nếu đơn vị thuê gặp khó khăn, có thể dẫn đến việc chậm thanh toán hoặc yêu cầu đàm phán lại hợp đồng.
- Biến động thị trường bất động sản: Mặc dù Quận 1 được xem là thị trường ổn định, nhưng không loại trừ khả năng biến động do các yếu tố kinh tế vĩ mô, chính sách pháp luật, hoặc sự thay đổi trong xu hướng đầu tư.
- Chi phí cải tạo và nâng cấp: Nếu nhà đầu tư muốn tối ưu hóa công năng, họ cần chuẩn bị nguồn vốn cho việc cải tạo, nâng cấp, điều này có thể phát sinh chi phí lớn và tốn thời gian.
- Tính thanh khoản: Với mức giá 500 tỷ, việc tìm kiếm người mua tiếp theo có thể không dễ dàng và nhanh chóng như các phân khúc bất động sản có giá trị nhỏ hơn.
5. Kết luận và đề xuất
Tòa nhà Nguyễn Văn Thủ, Phường Đa Kao, Quận 1, với mức giá 500 tỷ đồng và dòng tiền thuê 700 triệu/tháng (còn 7 năm hợp đồng, có tăng giá 10%/2 năm), đặt ra một bài toán đầu tư thú vị cho nhà đầu tư kinh nghiệm. Tỷ suất vốn hóa ban đầu ~1.68% cho thấy đây không phải là một khoản đầu tư thuần túy dựa trên dòng tiền hiện tại.
Đề xuất:
Nhà đầu tư nên tiếp cận tài sản này với tư duy đầu tư dài hạn, tập trung vào tiềm năng tăng giá trị bất động sản và khả năng tối ưu hóa dòng tiền sau khi hợp đồng thuê hiện tại kết thúc. Cần thực hiện thẩm định chi tiết (due diligence) về:
- Giá thuê thị trường thực tế cho các loại hình tương tự tại Quận 1.
- Tình hình tài chính và hoạt động của đơn vị thuê hiện tại.
- Các yếu tố pháp lý, quy hoạch liên quan đến khu đất và tòa nhà.
- Chi phí dự kiến cho việc cải tạo, nâng cấp nếu có ý định thay đổi công năng.
- Xu hướng phát triển của khu vực và dự báo tăng trưởng giá trị bất động sản trong 5-10 năm tới.
Nếu các yếu tố này được đánh giá tích cực và có thể bù đắp cho tỷ suất vốn hóa ban đầu thấp, đây có thể là một cơ hội đầu tư hấp dẫn, mang lại lợi nhuận kép từ dòng tiền tăng trưởng và sự gia tăng giá trị tài sản trong dài hạn.