Đánh giá cơ hội đầu tư nhà mặt tiền Thảo Điền: 17.5 tỷ đồng, dòng tiền 40 triệu/tháng
Tôi đang xem xét một cơ hội đầu tư tại Thảo Điền, Quận 2. Căn nhà mặt tiền, diện tích 6x15m (công nhận 79m2), giá 17.5 tỷ đồng. Điểm hấp dẫn nhất là nó đang được cho thuê với giá 40 triệu đồng/tháng. Câu hỏi đặt ra là: với mức giá này, đây có phải là một khoản đầu tư hợp lý không? Liệu dòng tiền hiện tại có đủ hấp dẫn để bù đắp rủi ro và mang lại lợi nhuận mong muốn?
Thông tin chi tiết về căn nhà
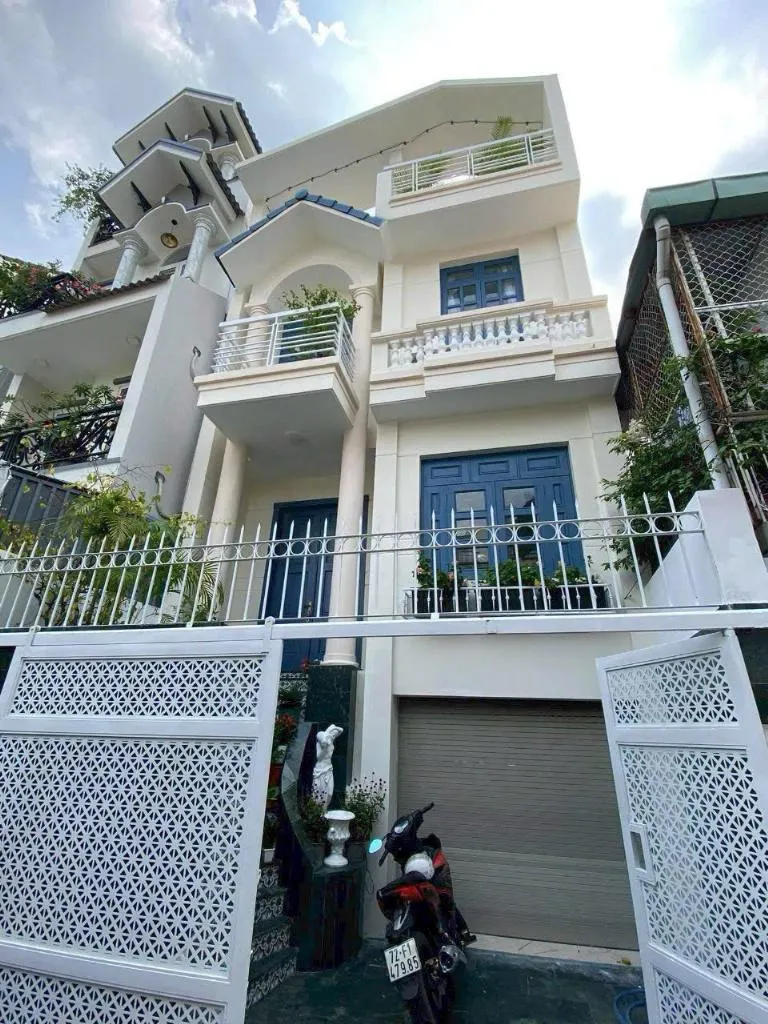
Căn nhà có thiết kế 4 phòng ngủ, 5 nhà vệ sinh, sân thượng và một khoảng đất nhỏ phía sau làm giếng trời. Tầng trệt được sử dụng làm nhà để xe và kho. Tầng 1 là khu vực bếp và phòng khách, các tầng trên là phòng ngủ. Xe hơi có thể vào nhà được. Vị trí Thảo Điền, Quận 2, nổi tiếng với cộng đồng người nước ngoài sinh sống, do đó nhu cầu thuê nhà ở khu vực này khá ổn định.
Phân tích dòng tiền hiện tại
Với giá thuê 40 triệu đồng/tháng, thu nhập ròng hàng năm (sau khi trừ các chi phí vận hành như thuế đất, bảo trì, quản lý) ước tính khoảng 360 triệu đồng. Tỷ lệ hoàn vốn (ROI) dựa trên giá mua 17.5 tỷ đồng là khoảng 2.06% (360 triệu / 17.5 tỷ). Đây là một con số khá thấp so với các kênh đầu tư khác, đặc biệt là khi xét đến rủi ro của thị trường bất động sản. Tuy nhiên, cần xem xét thêm các yếu tố khác để có đánh giá toàn diện hơn.
So sánh với các kênh đầu tư khác
Nếu so sánh với kênh gửi tiết kiệm, lãi suất hiện tại (tháng 10/2024) khoảng 6-8%/năm. Với số tiền 17.5 tỷ đồng, bạn có thể nhận được khoảng 1.05 - 1.4 tỷ đồng lãi suất mỗi năm. So với dòng tiền 360 triệu đồng từ căn nhà, kênh gửi tiết kiệm có vẻ hấp dẫn hơn về mặt lợi nhuận. Tuy nhiên, cần lưu ý rằng lãi suất tiết kiệm có thể thay đổi theo thời gian, trong khi giá thuê nhà có thể tăng theo lạm phát. Ngoài ra, bất động sản có tiềm năng tăng giá trị theo thời gian, trong khi tiền gửi tiết kiệm thì không.
Phân tích tiềm năng tăng giá và rủi ro
Thảo Điền là một khu vực đang phát triển mạnh mẽ, với nhiều dự án bất động sản cao cấp được triển khai. Điều này có thể dẫn đến sự gia tăng giá trị bất động sản trong khu vực. Tuy nhiên, cũng cần lưu ý đến các rủi ro như: (1) Sự biến động của thị trường bất động sản: giá nhà có thể giảm nếu thị trường gặp khó khăn. (2) Rủi ro về người thuê: người thuê có thể không trả tiền thuê hoặc gây hư hỏng tài sản. (3) Rủi ro về pháp lý: có thể có các vấn đề pháp lý liên quan đến quyền sở hữu hoặc giấy phép xây dựng. (4) Rủi ro về lãi suất: nếu lãi suất tăng, chi phí vay vốn để mua nhà sẽ tăng lên, làm giảm lợi nhuận.
Dự báo và khuyến nghị
Trong ngắn hạn (1-2 năm), tôi dự đoán dòng tiền từ căn nhà sẽ ổn định, nhưng tiềm năng tăng giá có thể không cao. Trong dài hạn (3-5 năm), nếu thị trường bất động sản tiếp tục phát triển, giá trị căn nhà có thể tăng lên đáng kể. Tuy nhiên, cần theo dõi sát sao các yếu tố rủi ro và có kế hoạch ứng phó phù hợp. Với tỷ lệ ROI hiện tại là 2.06%, tôi không khuyến nghị mua căn nhà này nếu mục tiêu chính của bạn là dòng tiền. Tuy nhiên, nếu bạn kỳ vọng vào tiềm năng tăng giá trong dài hạn và chấp nhận rủi ro, đây có thể là một khoản đầu tư đáng cân nhắc. Cần tiến hành thẩm định kỹ lưỡng về pháp lý và tình trạng thực tế của căn nhà trước khi quyết định đầu tư.