Vấn đề: Tìm mặt bằng kinh doanh ổn định, dòng tiền đều đặn ở trung tâm TP.HCM
Là một chủ doanh nghiệp, tôi hiểu rõ sự quan trọng của một vị trí kinh doanh tốt. Không chỉ cần địa điểm thuận lợi, dễ tiếp cận khách hàng mà còn phải đảm bảo dòng tiền ổn định, dự đoán được để tái đầu tư và phát triển. Việc tìm kiếm một mặt bằng đáp ứng tất cả các tiêu chí này không hề dễ dàng, đặc biệt là ở những khu vực trung tâm như Quận 3, TP.HCM.
Dữ liệu cụ thể về Khuôn Đất Xây Building Ngân Hàng
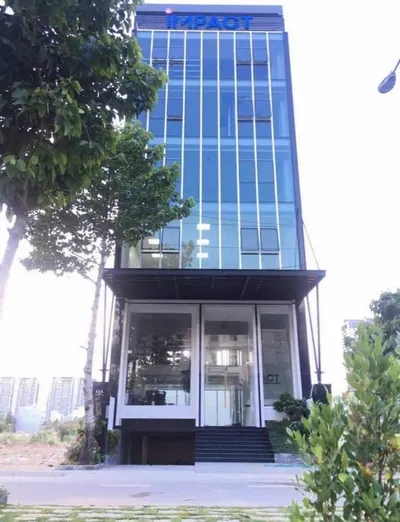
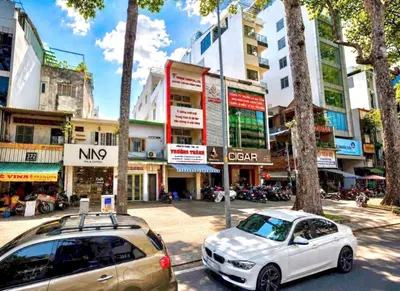
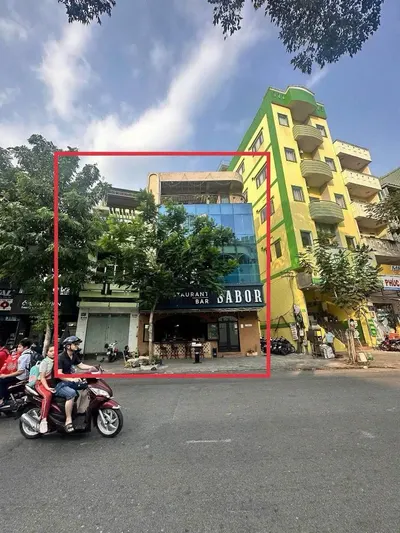
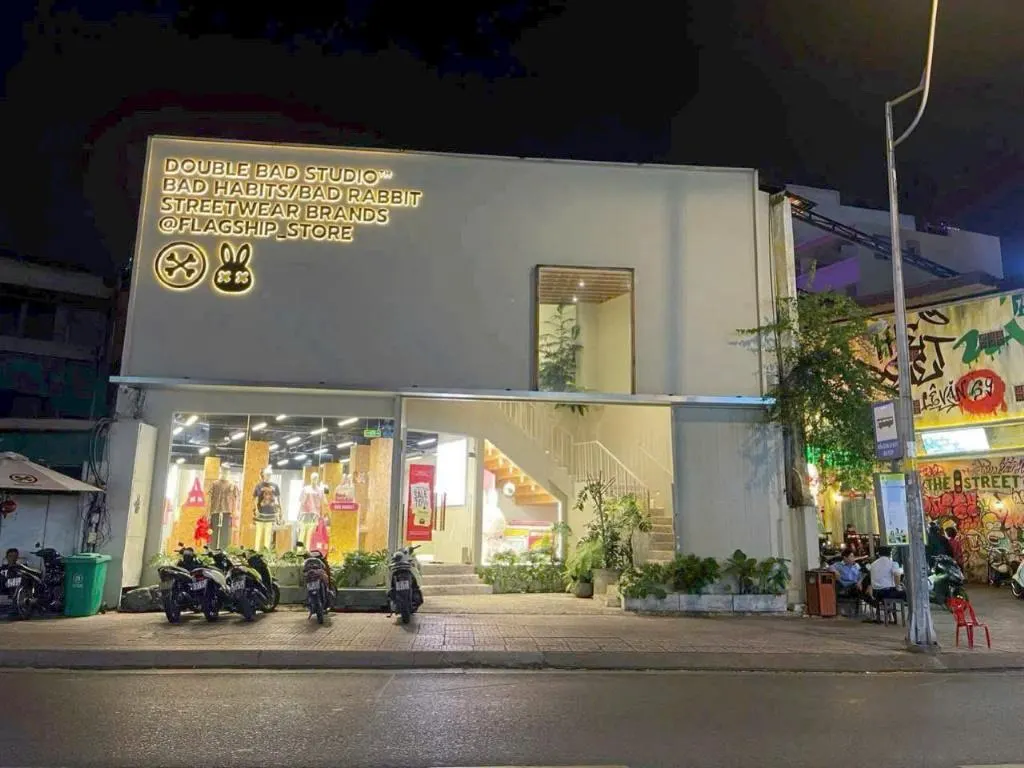
Vừa qua, tôi có cơ hội tìm hiểu về Khuôn Đất Xây Building Ngân Hàng, tọa lạc tại mặt tiền Lê Văn Sỹ, Phường Nhiêu Lộc (thuộc Phường 12, Quận 3 cũ). Đây là một building có diện tích 13m x 28m (tổng diện tích khu vực 273m2, diện tích sàn 208m2), kết cấu 1 trệt, 1 lầu, 1 sân thượng. Điểm đặc biệt là building đang được cho thuê dài hạn cho một ngân hàng với hợp đồng thuê 270 triệu/tháng, còn hiệu lực 4 năm. Giá bán hiện tại là 155 tỷ (thương lượng).
So sánh với các lựa chọn khác (giả định)
Để đánh giá tính khả thi của khoản đầu tư này, chúng ta cần so sánh nó với các lựa chọn khác. Ví dụ, nếu bạn đầu tư 155 tỷ vào một căn hộ dịch vụ, lợi nhuận ròng sau chi phí có thể chỉ khoảng 5-7%/năm (tương đương 7.75 - 10.85 tỷ/năm). Trong khi đó, với Khuôn Đất Xây Building Ngân Hàng, dòng tiền hiện tại là 3.24 tỷ/năm (270 triệu/tháng x 12 tháng). Một lựa chọn khác là mua đất trống để tự xây dựng. Tuy nhiên, chi phí xây dựng, thời gian thi công và rủi ro phát sinh sẽ cao hơn đáng kể. Thêm vào đó, việc tìm kiếm một khách thuê lớn như ngân hàng ngay sau khi xây dựng hoàn thành không phải là điều dễ dàng.
Dự báo & Rủi ro
Trong 4 năm tới, dòng tiền từ hợp đồng thuê ngân hàng sẽ mang lại sự ổn định và an toàn cho khoản đầu tư này. Tuy nhiên, sau khi hợp đồng kết thúc, bạn sẽ phải đối mặt với rủi ro tái ký thuê hoặc tìm kiếm khách thuê mới. Nếu thị trường bất động sản suy thoái, việc tìm kiếm khách thuê có thể khó khăn hơn và giá thuê có thể giảm. Ngoài ra, cần xem xét các yếu tố như tình hình kinh tế vĩ mô, chính sách của ngân hàng nhà nước và sự cạnh tranh từ các building khác trong khu vực. Một kịch bản khác là ngân hàng có thể quyết định không gia hạn hợp đồng, khi đó bạn cần có kế hoạch tài chính dự phòng để trang trải các chi phí và tìm kiếm khách thuê mới.
Kết luận & Đề xuất
Với dòng tiền ổn định 270 triệu/tháng và hợp đồng thuê còn hiệu lực 4 năm, Khuôn Đất Xây Building Ngân Hàng là một lựa chọn đầu tư đáng cân nhắc cho các chủ doanh nghiệp đang tìm kiếm một khoản đầu tư an toàn và sinh lời. Tuy nhiên, cần lưu ý đến các rủi ro tiềm ẩn và có kế hoạch tài chính dự phòng cho giai đoạn sau khi hợp đồng thuê kết thúc. Tôi khuyến nghị bạn nên tiến hành thẩm định kỹ lưỡng pháp lý của building, đánh giá tình hình tài chính của ngân hàng thuê và tham khảo ý kiến của các chuyên gia bất động sản trước khi đưa ra quyết định cuối cùng.