Bán tòa nhà 23 Đặng Như Mai, Thủ Đức: Phân tích đầu tư cho nhà đầu tư chuyên nghiệp
Trong bối cảnh thị trường bất động sản đang có những biến động nhất định, việc tìm kiếm một kênh đầu tư mang lại dòng tiền ổn định và tiềm năng tăng trưởng dài hạn luôn là ưu tiên hàng đầu của các nhà đầu tư kinh nghiệm. Bài phân tích này sẽ đi sâu vào một cơ hội cụ thể: tòa nhà tại địa chỉ 23 Đặng Như Mai, Khu hành chính tập trung, Thạnh Mỹ Lợi, Thành phố Thủ Đức. Chúng ta sẽ không chỉ xem xét các yếu tố bề nổi mà còn mổ xẻ con số, đánh giá khả năng sinh lời và rủi ro tiềm ẩn để đưa ra quyết định đầu tư sáng suốt.
1. Đặt vấn đề: Tìm kiếm dòng tiền ổn định từ bất động sản thương mại
Với một nhà đầu tư ưu tiên dòng tiền, bất động sản cho thuê luôn là lựa chọn hấp dẫn. Tòa nhà 23 Đặng Như Mai, với thông tin cho thuê lên đến 130 triệu đồng mỗi tháng, ngay lập tức thu hút sự chú ý. Câu hỏi đặt ra là: Liệu mức doanh thu này có bền vững? Tỷ suất hoàn vốn (ROI) khi đầu tư vào tòa nhà này là bao nhiêu? So với các lựa chọn đầu tư khác, đâu là lợi thế và hạn chế? Chúng ta cần một cái nhìn chi tiết, dựa trên dữ liệu thực tế, để xác định đây có phải là một khoản đầu tư xứng đáng hay không.
2. Cung cấp dữ liệu cụ thể: Tổng quan về tòa nhà 23 Đặng Như Mai
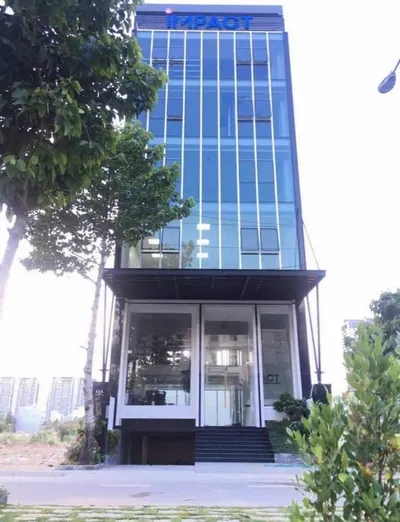
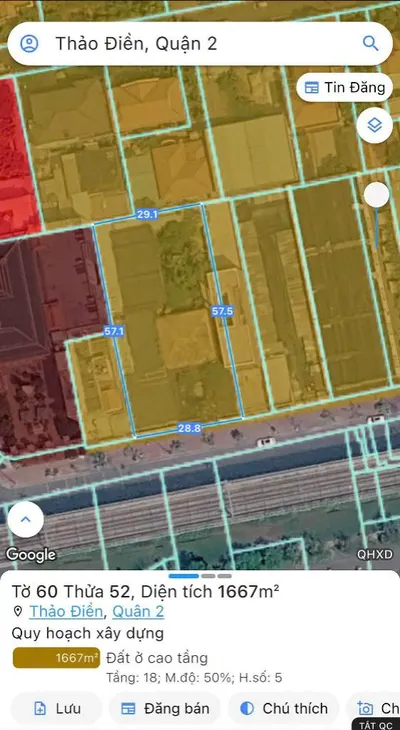
Thông tin ban đầu cho thấy tòa nhà tọa lạc tại vị trí chiến lược, thuộc khu vực hành chính tập trung, Thạnh Mỹ Lợi, Thành phố Thủ Đức. Đây là một khu vực có tiềm năng phát triển hạ tầng và kinh tế, thu hút các doanh nghiệp và dịch vụ.
Thông số kỹ thuật:
- Diện tích đất: 8m x 20m. Diện tích công nhận (CN) là 160m2. Kích thước này cho thấy một mặt tiền tương đối rộng, thuận lợi cho việc tiếp cận và kinh doanh.
- Kết cấu: Bao gồm 1 tầng hầm và 7 tầng nổi. Cấu trúc này cung cấp một không gian sử dụng lớn, có thể chia thành nhiều văn phòng hoặc khu vực chức năng khác nhau, tối ưu hóa khả năng cho thuê. Tổng diện tích sàn xây dựng ước tính khoảng 8m x 20m x 7 tầng = 1120m2 (chưa bao gồm tầng hầm và diện tích thông thủy).
- Doanh thu cho thuê (HĐT): 130 triệu đồng/tháng. Đây là một con số ấn tượng, cho thấy nhu cầu thuê mặt bằng tại khu vực này là cao hoặc tòa nhà có khả năng thu hút các đơn vị thuê với mức giá tốt. Tổng doanh thu hàng năm ước tính 130 triệu/tháng * 12 tháng = 1.56 tỷ đồng.
- Hướng: Đông Nam. Hướng này thường được ưa chuộng vì đón gió mát và ánh sáng tự nhiên vừa phải, tạo cảm giác dễ chịu cho người sử dụng.
- Giá bán: 90 tỷ đồng. Đây là mức giá định giá cho toàn bộ tòa nhà.
Phân tích sơ bộ về ROI:
- Tỷ suất lợi nhuận gộp từ cho thuê (Gross Rental Yield): (Doanh thu cho thuê hàng năm / Giá bán) * 100% = (1.56 tỷ / 90 tỷ) * 100% ≈ 1.73%.
Mức tỷ suất lợi nhuận gộp 1.73% này có vẻ thấp so với kỳ vọng thông thường của các nhà đầu tư bất động sản cho thuê, đặc biệt là ở phân khúc tòa nhà thương mại. Tuy nhiên, đây chỉ là con số gộp, chưa trừ đi các chi phí vận hành, bảo trì, thuế, phí quản lý, và quan trọng nhất là chưa tính đến yếu tố tăng trưởng giá trị bất động sản theo thời gian.
3. So sánh cụ thể: Tòa nhà 23 Đặng Như Mai và các lựa chọn đầu tư khác
Để đánh giá đúng tiềm năng của tòa nhà này, chúng ta cần đặt nó trong bối cảnh so sánh với các loại hình đầu tư bất động sản khác hoặc các bất động sản thương mại tương tự.
So sánh với đầu tư căn hộ cho thuê:
- Dòng tiền: Căn hộ thường có giá mua thấp hơn, do đó, tỷ suất lợi nhuận gộp có thể cao hơn (ví dụ: một căn hộ 5 tỷ cho thuê 20 triệu/tháng có tỷ suất gộp 4.8%). Tuy nhiên, tổng dòng tiền tuyệt đối từ tòa nhà (130 triệu/tháng) vượt trội so với việc sở hữu vài căn hộ riêng lẻ.
- Quản lý: Quản lý một tòa nhà đòi hỏi quy trình chuyên nghiệp hơn, chi phí vận hành có thể cao hơn nhưng hiệu quả quản lý tập trung lại tốt hơn. Với căn hộ, việc quản lý nhiều khách thuê nhỏ lẻ có thể tốn thời gian và công sức.
- Rủi ro: Tòa nhà tập trung rủi ro vào một tài sản lớn, nếu có vấn đề về pháp lý hoặc khách thuê, ảnh hưởng sẽ lớn. Căn hộ phân tán rủi ro trên nhiều tài sản.
- Tăng trưởng giá trị: Tòa nhà thương mại ở vị trí tốt thường có tiềm năng tăng giá trị bất động sản cao hơn so với căn hộ, đặc biệt khi khu vực phát triển hạ tầng.
So sánh với các tòa nhà thương mại khác trong khu vực (giả định):
- Giá/m2 xây dựng: Giá 90 tỷ cho 1120m2 sàn xây dựng (ước tính) tương đương khoảng 80 triệu/m2. Mức giá này cần được so sánh với các tòa nhà cùng phân khúc, cùng khu vực. Nếu giá này cao hơn mặt bằng chung mà không có lý do rõ ràng (như vị trí quá đắc địa, kết cấu đặc biệt, khách thuê lớn và ổn định), thì đây có thể là một điểm trừ.
- Doanh thu/m2 xây dựng: 130 triệu/tháng cho 1120m2 sàn tương đương khoảng 116,000 VNĐ/m2/tháng. Mức giá thuê này cần được kiểm chứng với giá thuê thị trường cho loại hình văn phòng/mặt bằng kinh doanh tại Thủ Đức. Nếu giá thuê này đang ở mức cao so với thị trường, nó có thể phản ánh chất lượng tòa nhà hoặc tiềm năng cho thuê vượt trội. Ngược lại, nếu giá thuê đang thấp, nhà đầu tư có thể kỳ vọng tăng doanh thu bằng cách nâng giá thuê khi hợp đồng hiện tại kết thúc.
- Tỷ suất lợi nhuận gộp: Như đã tính, 1.73% là thấp. Nếu các tòa nhà tương đương trong khu vực có tỷ suất gộp từ 3-5%, thì tòa nhà này đang được định giá khá cao dựa trên dòng tiền hiện tại.
Phân tích sâu hơn về yếu tố dòng tiền:
- Tính bền vững của dòng tiền 130 triệu/tháng: Ai là khách thuê hiện tại? Họ thuê bao lâu? Hợp đồng còn hiệu lực bao lâu? Ngành nghề kinh doanh của họ có ổn định không? Đây là những câu hỏi then chốt. Nếu khách thuê là các tập đoàn lớn, hoạt động kinh doanh ổn định và hợp đồng dài hạn, thì dòng tiền 130 triệu/tháng là rất đáng tin cậy. Nếu khách thuê là các công ty nhỏ, hoạt động bấp bênh, thì rủi ro trống văn phòng hoặc giảm giá thuê là hiện hữu.
- Chi phí vận hành: Cần có thông tin chi tiết về các khoản chi phí vận hành hàng tháng/năm như: điện, nước, bảo trì hệ thống (thang máy, điều hòa, PCCC), phí quản lý, an ninh, vệ sinh, thuế bất động sản (nếu có). Giả sử chi phí vận hành chiếm 10-20% doanh thu, tức khoảng 13-26 triệu/tháng.
- Lợi nhuận ròng hàng tháng (ước tính): 130 triệu (doanh thu) - 20 triệu (chi phí vận hành ước tính) = 110 triệu/tháng.
- Lợi nhuận ròng hàng năm (ước tính): 110 triệu/tháng * 12 tháng = 1.32 tỷ đồng.
- Tỷ suất lợi nhuận ròng (Net Rental Yield): (1.32 tỷ / 90 tỷ) * 100% ≈ 1.47%.
Tỷ suất lợi nhuận ròng này càng khẳng định rằng, việc đầu tư vào tòa nhà này chủ yếu dựa vào kỳ vọng tăng giá trị bất động sản trong tương lai, chứ không phải là dòng tiền cho thuê hàng tháng mang lại lợi suất cao.
4. Dự báo và rủi ro: Nhìn về tương lai của tòa nhà 23 Đặng Như Mai
Dự báo về tăng trưởng giá trị bất động sản:
- Vị trí: Khu hành chính tập trung, Thạnh Mỹ Lợi, Thủ Đức là khu vực có định hướng phát triển rõ ràng. Việc quy hoạch các tiện ích công cộng, giao thông thuận lợi sẽ thúc đẩy giá trị bất động sản khu vực tăng lên.
- Hạ tầng: Các dự án hạ tầng đang và sẽ triển khai tại Thủ Đức (như nút giao thông, cầu đường) có thể cải thiện khả năng kết nối, từ đó làm tăng sức hút cho các khu vực như Thạnh Mỹ Lợi.
- Xu hướng thị trường: Nhu cầu thuê văn phòng và mặt bằng kinh doanh tại các trung tâm kinh tế mới nổi như Thủ Đức được dự báo sẽ tiếp tục tăng trưởng, đặc biệt là với các doanh nghiệp muốn mở rộng hoặc di dời khỏi khu vực trung tâm quá tải.
Nếu các yếu tố này diễn ra đúng dự báo, giá trị của tòa nhà 23 Đặng Như Mai có thể tăng trưởng đáng kể trong vòng 5-10 năm tới. Một mức tăng trưởng 5-10%/năm (tùy thuộc vào điều kiện thị trường) có thể mang lại lợi nhuận kép hấp dẫn hơn nhiều so với tỷ suất cho thuê.
Rủi ro tiềm ẩn:
- Rủi ro pháp lý: Cần kiểm tra kỹ lưỡng giấy tờ pháp lý của tòa nhà, bao gồm giấy phép xây dựng, chứng nhận quyền sở hữu, quy hoạch sử dụng đất. Bất kỳ vấn đề pháp lý nào cũng có thể gây khó khăn cho việc mua bán hoặc sử dụng sau này.
- Rủi ro thị trường: Thị trường bất động sản luôn có những chu kỳ lên xuống. Nếu thị trường đi xuống, giá trị tòa nhà có thể không tăng trưởng như kỳ vọng, thậm chí giảm giá. Nhu cầu thuê cũng có thể suy giảm trong các giai đoạn kinh tế khó khăn.
- Rủi ro về khách thuê: Khách thuê hiện tại có thể rời đi khi hết hợp đồng, và việc tìm kiếm khách thuê mới với mức giá tương đương có thể gặp khó khăn, đặc biệt nếu thị trường cạnh tranh hơn. Tỷ suất lợi nhuận ròng thấp khiến việc trống văn phòng trở nên rất rủi ro.
- Rủi ro về chi phí: Chi phí vận hành có thể tăng cao hơn dự kiến do lạm phát, giá điện, nước tăng, hoặc cần sửa chữa lớn cho tòa nhà.
- Rủi ro về định giá: Mức giá 90 tỷ có thể cao hơn giá trị thực nếu xét trên dòng tiền hiện tại. Nhà đầu tư cần có khả năng đàm phán hoặc chấp nhận rủi ro về định giá.
5. Kết luận và đề xuất đầu tư
Tòa nhà 23 Đặng Như Mai, Thủ Đức, mang đến một cơ hội đầu tư với dòng tiền hàng tháng cố định là 130 triệu đồng. Tuy nhiên, tỷ suất lợi nhuận ròng từ việc cho thuê hiện tại chỉ ở mức khoảng 1.47%, là một con số khá thấp so với kỳ vọng của nhà đầu tư ưu tiên dòng tiền. Điều này cho thấy, khoản đầu tư này phù hợp hơn với những nhà đầu tư nhìn vào tiềm năng tăng trưởng giá trị bất động sản dài hạn, dựa trên sự phát triển của khu vực Thủ Đức.
Đề xuất:
- Đối với nhà đầu tư ưu tiên dòng tiền ổn định ngay lập tức: Tòa nhà này có thể không phải là lựa chọn tối ưu nếu chỉ xét đến lợi suất cho thuê. Cần cân nhắc kỹ lưỡng khả năng thương lượng giá bán xuống thấp hơn hoặc tìm cách tăng doanh thu cho thuê lên mức cao hơn.
- Đối với nhà đầu tư kỳ vọng tăng trưởng vốn: Đây có thể là một cơ hội đáng cân nhắc, với điều kiện nhà đầu tư đã thực hiện thẩm định chi tiết về pháp lý, tình hình khách thuê hiện tại, chi phí vận hành thực tế và có niềm tin vào sự phát triển của khu vực Thủ Đức. Cần tính toán dòng tiền dự kiến sau khi trừ hết chi phí và so sánh với lợi suất kỳ vọng khi bán ra trong tương lai.
- Khuyến nghị hành động: Trước khi đưa ra quyết định, nhà đầu tư nên yêu cầu chủ nhà cung cấp đầy đủ báo cáo tài chính liên quan đến hoạt động cho thuê, các hợp đồng thuê hiện có, chi tiết các khoản chi phí vận hành, và tiến hành thẩm định pháp lý độc lập. Nếu có thể, hãy thử đàm phán giá bán dựa trên phân tích dòng tiền ròng thực tế và tiềm năng tăng trưởng thị trường trong 5-10 năm tới.
Liên hệ: Tuờng Villa - 0934 161816